护童科技欲成"儿童学习桌椅第一股",小赛道上的大公司前景如何?
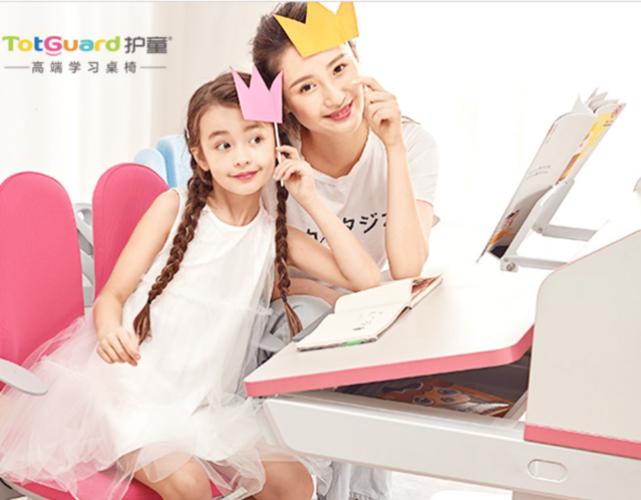
随着家庭教育消费升级和儿童健康意识的提升,儿童学习桌椅市场逐渐走进大众视野。作为该领域的头部企业,护童科技(琼童科技)正冲刺资本市场,试图摘得"儿童学习桌椅第一股"的桂冠。这条细分赛道究竟能否支撑起一家上市公司的持续增长?小赛道里的"大公司"前景喜忧参半。
小赛道的高增长逻辑
儿童学习桌椅属于功能性家具的细分品类,市场规模有限。据行业估算,2022年国内儿童学习桌椅市场规模约在百亿元级别,远低于整体家具市场。但该赛道的增长动力不容忽视:一方面,家长对儿童视力保护、坐姿矫正的重视程度显著提高,功能性学习桌椅的渗透率在一二线城市快速上升;另一方面,产品单价较高(相比普通儿童桌椅溢价明显),且更新周期较短(通常伴随孩子成长阶段更换),为企业提供了较好的利润空间。护童科技作为早期入局者,凭借先发优势和渠道积累,在细分市场中占据领先地位,营收规模在业内相对突出。
护童科技的竞争优势与隐忧
护童科技的优势在于品牌认知度和线下渠道布局。通过多年的市场教育,"护童"在部分消费者心中已与"专业儿童学习桌椅"形成关联。公司注重产品研发和安全性认证,在产品质量上建立了护城河。IPO募资有望进一步扩大产能和品牌推广,巩固头部地位。
但隐忧同样明显。市场集中度较低,众多中小品牌和跨界家居巨头(如顾家、欧派等)的进入加剧竞争,护童科技面临市场份额被分流的风险。产品同质化现象严重,功能性创新容易被模仿,价格战可能压缩利润空间。第三,房地产市场波动和消费预期变化直接影响家具类耐用品支出,若家庭消费趋于谨慎,高端儿童桌椅的销售可能承压。第四,过度依赖线下渠道可能拖累线上增长,而年轻父母消费习惯正加速向线上迁移。
前景展望:需突破"小而美"的天花板
从长期看,护童科技若要支撑上市后的市值表现,需要突破单一品类的局限。一方面,可围绕儿童学习场景拓展产品线,如护眼灯、人体工学书包、学习机等,打造儿童健康学习生态;另一方面,加大智能化投入,顺应"双减"后家庭学习场景升级的趋势。下沉市场存在空白,三四线城市对功能性桌椅的认知度尚低,可作为增量突破口。
赛道天花板是客观存在的。即便成为"第一股",护童科技也难以回避市场规模有限的事实。资本市场对其估值或更多参考成长性而非绝对规模。能否在高毛利基础上实现持续拓品类、拓渠道、拓市场,将决定这家小赛道里的"大公司"能走多远。护童科技具备细分龙头的先发优势,但需警惕竞争加剧和需求波动,唯有不断打破赛道边界,才能真正打开成长空间。
如若转载,请注明出处:http://www.ktyzy.com/product/10.html
更新时间:2026-10-28 17:14:48